Ce que change la réforme depuis le 1er septembre 2026
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA établie en France doit pouvoir recevoir ses factures fournisseurs par l’intermédiaire d’une plateforme agréée (PA). L’obligation d’émettre par ce circuit ne concerne pour l’instant que les grandes entreprises et les entreprises de taille intermédiaire ; elle s’étendra aux PME et micro-entreprises le 1er septembre 2027. Concrètement, si tu es freelance aujourd’hui, tu es déjà concerné en tant que destinataire, même si tu n’émets pas encore tes propres factures par ce canal.
Chaque facture qui transite par ce circuit reçoit un statut de cycle de vie. Quatre statuts sont obligatoires : Déposée, Rejetée, Refusée, Encaissée. Un cinquième cas, Non transmise, s’applique quand le destinataire n’a pas encore de plateforme active. Comprendre lequel s’applique à ta situation change directement ce que tu dois faire ensuite.
- Une facture irrecevable ou rejetée n’est jamais arrivée à destination : il faut corriger et renvoyer.
- Une facture refusée est arrivée, mais l’acheteur la conteste pour l’un des 3 motifs limitatifs prévus par la norme.
- Le statut « Non transmise » ne signifie pas une erreur de ta part : ton client n’a simplement pas encore choisi de plateforme.
Les 4 statuts qui peuvent bloquer une facture
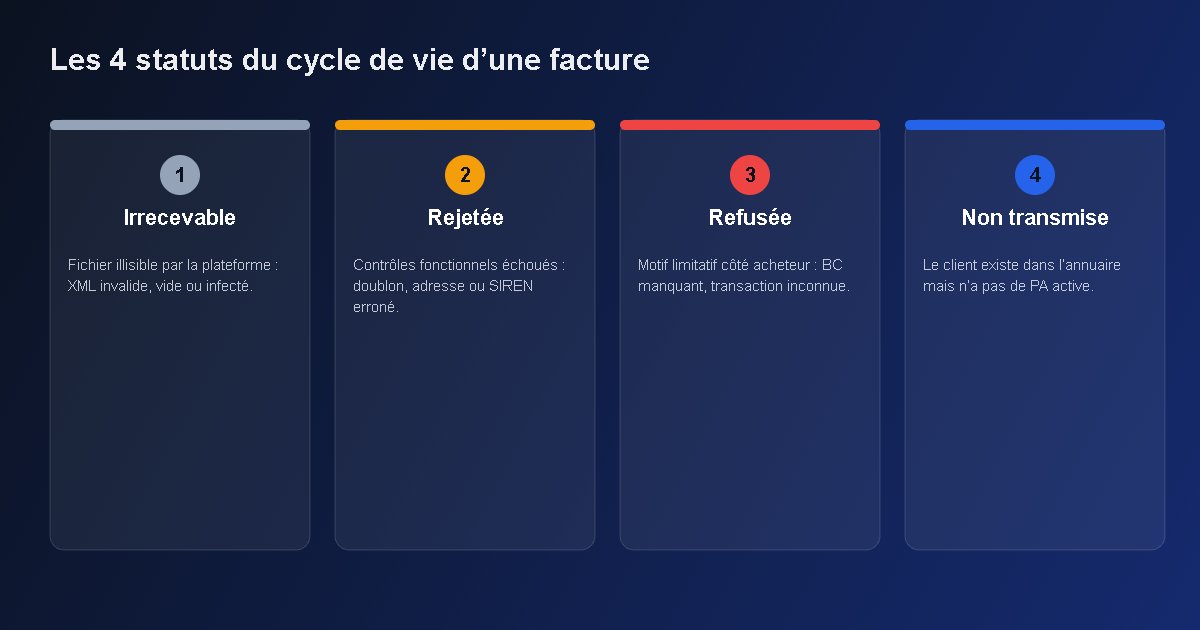
La norme AFNOR XP Z12-012 recense 45 codes motifs, regroupés en 6 grandes familles. Pour un freelance, l’important n’est pas de les connaître tous, mais de savoir dans laquelle des 4 situations suivantes on se trouve.
| Statut | Qui le déclenche | Cause typique | Action attendue |
|---|---|---|---|
| Irrecevable | La plateforme, avant tout contrôle de fond | Fichier XML invalide, vide, signature illisible | Corriger le fichier et le renvoyer |
| Rejetée | La PA émettrice ou réceptrice | Doublon, SIREN ou adresse électronique erronés | Vérifier l’annuaire, corriger, renvoyer |
| Refusée | L’acheteur, sur un motif limitatif | Bon de commande manquant, transaction inconnue | Contacter le client, régulariser ou contester |
| Non transmise | La PA émettrice, faute de destinataire actif | Le client n’a pas encore choisi de PA | Contacter le client directement, comme pour un courrier resté sans destinataire |
Un point à retenir : le statut « Refusée » ne doit servir qu’aux 3 motifs prévus par la norme. Un simple désaccord sur un prix, une quantité ou un taux de TVA relève d’un autre statut, « En litige », qui n’efface pas la facture initiale du circuit.
Comment vérifier et corriger une facture rejetée
Avant de renvoyer quoi que ce soit, trois vérifications suffisent dans la grande majorité des cas.
- Vérifier le SIREN du destinataire dans l’annuaire central. Depuis le 1er septembre 2026, ce numéro sert littéralement d’adresse de livraison électronique. Si la plateforme ne trouve pas de fiche active pour ce SIREN, la facture ne peut pas être routée. L’annuaire public de Chorus Pro permet de vérifier une fiche en quelques secondes, sans compte : facturation.chorus-pro.gouv.fr/annuaire.
- Contrôler les mentions obligatoires ajoutées par la réforme. Le numéro SIREN de l’acheteur, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération et la mention du paiement de la TVA d’après les débits, le cas échéant.
- Regarder le format du fichier. Une facture électronique valide est un fichier Factur-X, UBL ou CII — jamais un simple PDF envoyé par e-mail, qui n’a par définition pas de statut de cycle de vie.
Nous n’avons pas traité de rejet en interne : Tooli n’émet pas de factures. Cet article croise la norme AFNOR XP Z12-012, le guide de démarrage de la DGFiP et les prises de parole officielles de la Direction générale des finances publiques, vérifiés le 10 septembre 2026.
Un cas mérite une mention à part : si ton client est bien référencé dans l’annuaire central mais n’a choisi aucune PA pour recevoir ses factures, la tienne repart avec le statut « Déposée » et le motif « Non transmise ». Ce n’est pas une erreur de ta part. La bonne pratique, documentée par la DGFiP, est de traiter la situation comme une lettre qui n’arrive pas à destination : tu contactes ton client directement, tu peux lui envoyer un duplicata, et il ne peut pas t’imposer un retour au PDF ou au papier — puisque c’est lui qui est en défaut de réception. En complément, notre article sur le choix d’une plateforme agréée gratuite détaille les options disponibles si c’est toi qui n’as pas encore choisi la tienne.
Montants, sanctions et tolérance de démarrage
La loi de finances pour 2026 (loi n°2026-103 du 19 février 2026, article 123) a durci les sanctions applicables, avec effet au 1er septembre 2026 :
- Défaut d’émission électronique : amende de 50 € par facture (contre 15 € auparavant), plafonnée à 15 000 € par année civile.
- Absence de plateforme désignée pour la réception : mise en demeure de 3 mois, puis amende de 500 €, puis nouvelle mise en demeure et amende de 1 000 € à chaque trimestre où le manquement persiste.
- Défaut de transmission des données (e-reporting) : 500 € par transmission manquante entre le 1er septembre et le 31 décembre 2026 (plafond 15 000 €/an), montant ramené à 250 € par transmission à partir du 1er janvier 2027.
Une tolérance de première infraction s’applique à la plupart de ces amendes : elle suppose de n’avoir commis aucun manquement au cours de l’année en cours et des 3 années précédentes, et de régulariser spontanément ou dans les 30 jours suivant une première demande de l’administration.
Sur la posture de démarrage, la directrice générale des finances publiques, Amélie Verdier, a précisé le 6 mai 2026 que face à un blocage, l’administration adresserait un duplicata plutôt que de sanctionner une entreprise qui n’est pas prête, dans une logique de droit à l’erreur. Ce que le cadre légal ne change pas : les sanctions restent applicables dès le 1er septembre 2026, cette tolérance n’est ni un report ni une suspension de l’obligation.
Questions fréquentes
Que faire si ma facture électronique est rejetée ?
Identifier la cause précise (souvent une adresse ou un SIREN erroné dans l’annuaire central), corriger le fichier, puis le renvoyer par ta plateforme agréée. Une facture rejetée n’est jamais arrivée chez le destinataire : elle doit être annulée par un avoir interne avant réémission.
Quelle est la différence entre une facture rejetée et une facture refusée ?
Une facture rejetée n’a pas passé les contrôles techniques ou réglementaires de la plateforme : elle n’arrive jamais au destinataire. Une facture refusée, elle, a passé ces contrôles et a été mise à disposition de l’acheteur, qui la conteste ensuite pour l’un des 3 motifs limitatifs prévus par la norme.
Pourquoi ma facture électronique est-elle marquée « non transmise » ?
Parce que ton client est référencé dans l’annuaire central mais n’a pas encore choisi de plateforme agréée active pour recevoir ses factures. Ce n’est pas une erreur de ta part : la bonne pratique est de le contacter directement.
Quels sont les risques si je n’émets pas mes factures électroniquement ?
L’obligation d’émission ne concerne pour l’instant que les grandes entreprises et les ETI ; elle s’étend aux PME et micro-entreprises le 1er septembre 2027. Une fois soumis à l’obligation, le défaut d’émission expose à une amende de 50 € par facture, plafonnée à 15 000 € par an, avec une tolérance de première infraction.
Dois-je déjà émettre mes factures par une plateforme agréée en tant que freelance ?
Pas encore si tu es une micro-entreprise ou une petite structure : l’obligation d’émission te concernera à partir du 1er septembre 2027. En revanche, tu dois déjà pouvoir recevoir tes factures fournisseurs via une plateforme agréée depuis le 1er septembre 2026.
Ce qu’il faut retenir
Une facture bloquée n’est presque jamais une impasse : dans 3 cas sur 4, il suffit de corriger et de renvoyer. Le seul réflexe à avoir avant de s’inquiéter est de vérifier le statut exact — irrecevable, rejetée, refusée ou non transmise — plutôt que de traiter tout blocage comme une erreur de ta part. Si tu n’as pas encore choisi ta propre plateforme agréée, notre comparatif des plateformes agréées gratuites pour freelance reste le point de départ ; et si la question est plutôt de savoir s’il faut changer d’outil de facturation pour la réforme, on y répond dans facturation électronique 2026 : faut-il changer d’outil ?
Sources : norme AFNOR XP Z12-012 (v1.4, juin 2026) et guide de démarrage DGFiP, synthétisés par Compta Online (mis à jour le 02/09/2026) · annuaire central de la facturation électronique, facturation.chorus-pro.gouv.fr · loi n°2026-103 du 19 février 2026 (article 123).
Laisser un commentaire